Kết quả kinh doanh Q1/FY2027: Tăng trưởng doanh thu và hợp đồng mới tích cực
Theo số liệu ước tính được CTD công bố tại AGM ngày 20/10/2026:
Nguồn: CTD
CTD ghi nhận diễn biến kinh doanh tích cực ngay trong quý đầu năm tài chính 2027, với doanh thu và LNST ước tính hoàn thành lần lượt 27% và 29% kế hoạch năm (theo BLĐ chia sẻ biên lãi gộp của CTD đã lên mức 5%, một mức cải thiện đáng kể so với FY2026 khi chỉ quanh 4-4.5%). Đáng chú ý, giá trị hợp đồng ký mới đạt 14.519 tỷ đồng, cao hơn khoảng 29% doanh thu trong kỳ, cho thấy khả năng tiếp tục bổ sung nguồn công việc mới trong khi duy trì tốc độ triển khai các dự án hiện hữu. Với backlog khoảng 70.000 tỷ đồng cuối FY2026, CTD có nền tảng doanh thu tương đối rõ cho các kỳ tiếp theo.
Lưu ý: Các con số Q1/FY2027 trên slide là số liệu ước tính, chưa thay thế BCTC chính thức.
CTD định hướng cơ cấu doanh thu như thế nào trong thời gian tới?
CTD đặt mua tiêu doanh thu 42,000 tỷ đồng (+22.3% svck) cùng lợi nhuận sau thuế 1,050 tỷ đồng (+33% svck), qua đó cho thấy tham vọng trong việc cải thiện hiệu quả vận hành của doanh nghiệp bên cạnh tăng trưởng mạnh về doanh thu.
- Theo BLĐ, CTD đặt mục tiêu khoảng 50% doanh thu đến từ các dự án phi nhà ở (non-residential), bao gồm công nghiệp, hạ tầng và các công trình chuyên biệt có yêu cầu kỹ thuật cao.
- Đáng chú ý, trong năm FY2026, data center (DC) đóng góp khoảng 15% cơ cấu doanh thu, có cả dự án trong và ngoài nước (Georgia). Kỳ vọng với lợi thế cơ điện cùng đội ngũ kỹ sư chuyên nghiệp, CTD sẽ tiếp tục gặt hái thêm nhiều thành công trong lĩnh vực DC đang tăng trưởng ấn tượng.
Hạ tầng đường sắt – CTD đã trực tiếp triển khai hai gói thầu trị giá hơn 7.000 tỷ đồng
CTD xác nhận đang đảm nhận thi công hai gói thầu tại dự án đường sắt tốc độ cao Bến Thành – Cần Giờ, tuyến có tốc độ thiết kế 350 km/h, với tổng giá trị tạm tính hơn 7.000 tỷ đồng.
Nguồn: CTD
Ngày 1/10/2026, CTD hoàn thành thi công phiến dầm đầu tiên của dự án. Phiến dầm được đúc nguyên khối với chiều dài 32,6 m, rộng 12,6 m và trọng lượng gần 750 tấn, sau hơn 6 giờ đổ bê tông liên tục. Doanh nghiệp mất khoảng 6 tuần chuẩn bị kỹ thuật và hơn 4 tháng kể từ khi tiếp nhận dự án đến khi hoàn thành phiến dầm đầu tiên. Đây là cột mốc quan trọng chứng minh CTD đã bước vào giai đoạn thực thi một số hạng mục hạ tầng đường sắt thay vì chỉ tiếp cận cơ hội đấu thầu.
Tiến độ thu hồi công nợ triển vọng
Đối với khoảng nợ của Tân Hoàng Minh (526 tỷ đồng), CTD và bên liên quan đã đạt được thỏa thuận xử lý khoản công nợ. Theo chia sẻ tại AGM, hình thức thanh toán dự kiến là tiền đồng Việt Nam, không phải nhận tài sản thay thế. Doanh nghiệp chỉ ghi nhận tác động kế toán khi thỏa mãn các điều kiện ghi nhận theo quy định.
Ngoài Tân Hoàng Minh, CTD ưu tiên quản trị rủi ro để không có thêm các khoản nợ xấu mới, bên cạnh đó cố gắng thu hồi các dự án đã phải trích lập dự phòng nợ xấu khi điều kiện thuận lợi.
Chủ động chuỗi cung ứng: Động lực cải thiện biên lợi nhuận xây dựng
CTD kiểm soát áp lực tăng giá nguyên vật liệu và cải thiện gross margin như thế nào?
Phản hồi từ BLĐ: CTD đang xây dựng hệ thống chuỗi cung ứng tích hợp từ nhà cung cấp, logistics hub đến công trường trong và ngoài nước. Công ty đã có mạng lưới 320 nhà cung cấp được xác minh, đồng thời thành lập văn phòng đại diện tại Trung Quốc từ tháng 10/2026 nhằm mở rộng khả năng tiếp cận nguồn vật tư và công nghệ xây dựng.
Mô hình cung ứng mới tập trung vào ba trụ cột:
- Tối ưu chi phí mua sắm: Slide công bố mức tiết kiệm chi phí khoảng 7–10% thông qua mở rộng nguồn cung và kết nối trực tiếp với các nhà cung cấp đủ năng lực.
- Tích hợp logistics: Phát triển logistics hub với chức năng hỗ trợ thủ tục hải quan, quản lý kho bãi tập trung và vận chuyển trực tiếp đến công trường. Slide nêu mức tiết kiệm chi phí logistics khoảng 5%.
- Nâng cấp năng lực cạnh tranh: Tiếp cận công nghệ mới, tự động hóa, phát triển các mảng kinh doanh mới và số hóa dữ liệu ESG trong chuỗi cung ứng.
-> Việc chủ động chuỗi cung ứng có thể là một trong những động lực cấu trúc giúp CTD cải thiện biên lợi nhuận trong dài hạn, đặc biệt khi doanh nghiệp mở rộng sang các công trình công nghiệp, hạ tầng và Data Center có yêu cầu kỹ thuật và thiết bị chuyên biệt. Thay vì phụ thuộc hoàn toàn vào mua sắm thông qua nhà cung cấp trung gian, mô hình tập trung mới giúp CTD mở rộng lựa chọn nguồn hàng, kiểm soát chi phí, tiến độ giao hàng và tiêu chuẩn kỹ thuật. Đây cũng là yếu tố đáng chú ý trong bối cảnh biên lợi nhuận gộp FY2026 đạt 4,21% và theo chia sẻ tại AGM đã vượt mốc 5% trong Q1/FY2027.
Trình tự nâng room ngoại của CTD
CTD định hướng nâng giới hạn sở hữu nước ngoài qua hai giai đoạn. Giai đoạn đầu đưa FOL lên 50% (đã hoàn tất), sau đó tiến tới mục tiêu 100% khi hoàn thiện điều kiện pháp lý và thủ tục liên quan. Việc nâng room ngoại lên 100% bị chậm một năm do vướng giữa Luật Chứng khoán và luật chuyên ngành. Công ty phải làm lại theo Nghị định 245/2025 và lấy ý kiến cổ đông bằng văn bản vào tháng 8/2026, chia làm hai bước. Đã có nhiều nhà đầu tư và tổ chức nước ngoài đến làm việc, nhưng chưa nêu tên. Ban lãnh đạo sẽ tham dự một sự kiện nhà đầu tư quốc tế vào tháng 11/2026.
Cổ tức
Công ty trình chia cổ tức 25%, nguồn từ LNST chưa phân phối trên 1.700 tỷ. Chính sách được nói là linh hoạt theo tình hình kinh doanh, không phải lúc nào cũng giữ lại hết.
Các luận điểm đầu tư đáng kỳ vọng cho CTD
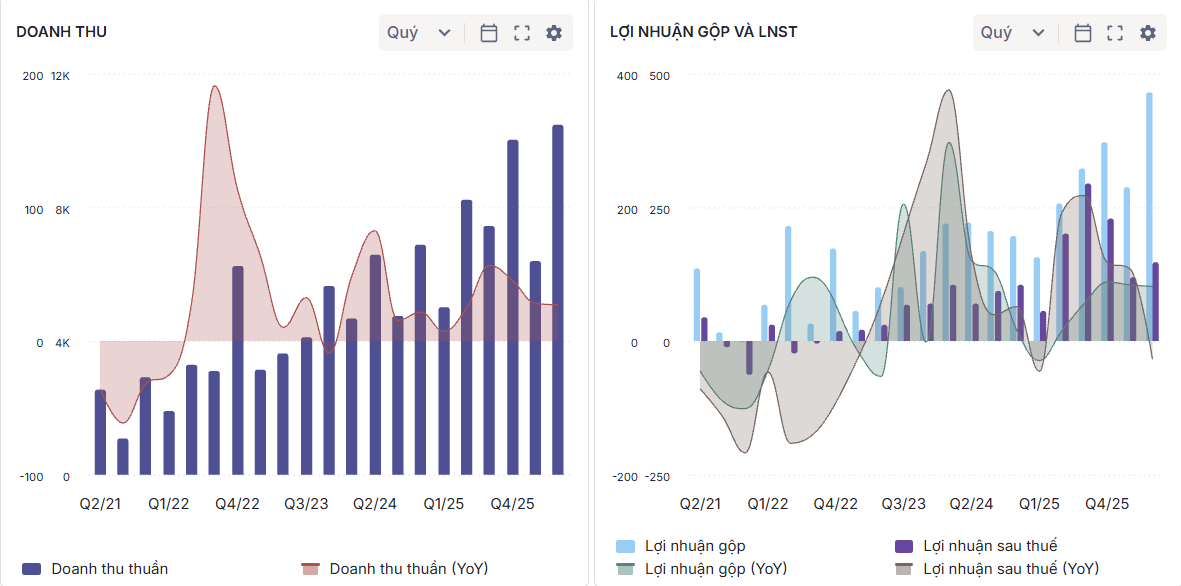
1. Khả năng duy trì tăng trưởng: Doanh thu Q1/FY2027 đạt 11.270 tỷ đồng và lượng hợp đồng ký mới cao hơn doanh thu ghi nhận, hỗ trợ triển vọng tăng trưởng trong những quý tiếp theo. Hình bên dưới là KQKD của CTD tính đến Q4-FY2026.
2. Dư địa mở rộng biên lợi nhuận: Chuỗi cung ứng tích hợp, bao gồm 320 nhà cung cấp đã được xác minh, mạng lưới sourcing tại Trung Quốc và logistics hub, có thể giúp CTD giảm chi phí thi công và tăng năng lực cạnh tranh trong đấu thầu.
3. Thu hồi các khoản nợ đã trích lập từ trước: Việc CTD có thể đàm phán với Tân Hoàng Minh cho thấy triển vọng thu hồi của các dự án đã trích lập đã sáng sủa hơn, tương lai doanh nghiệp định hướng sẽ tập trung nâng cao chất lượng gói thầu qua đó hạn chế phải trích lập dự phòng, bên cạnh đó có một đội thực hiện công tác thu hồi nợ xấu khi điều kiện cho phép (hiện doanh nghiệp đã dự phòng 1,374 tỷ).
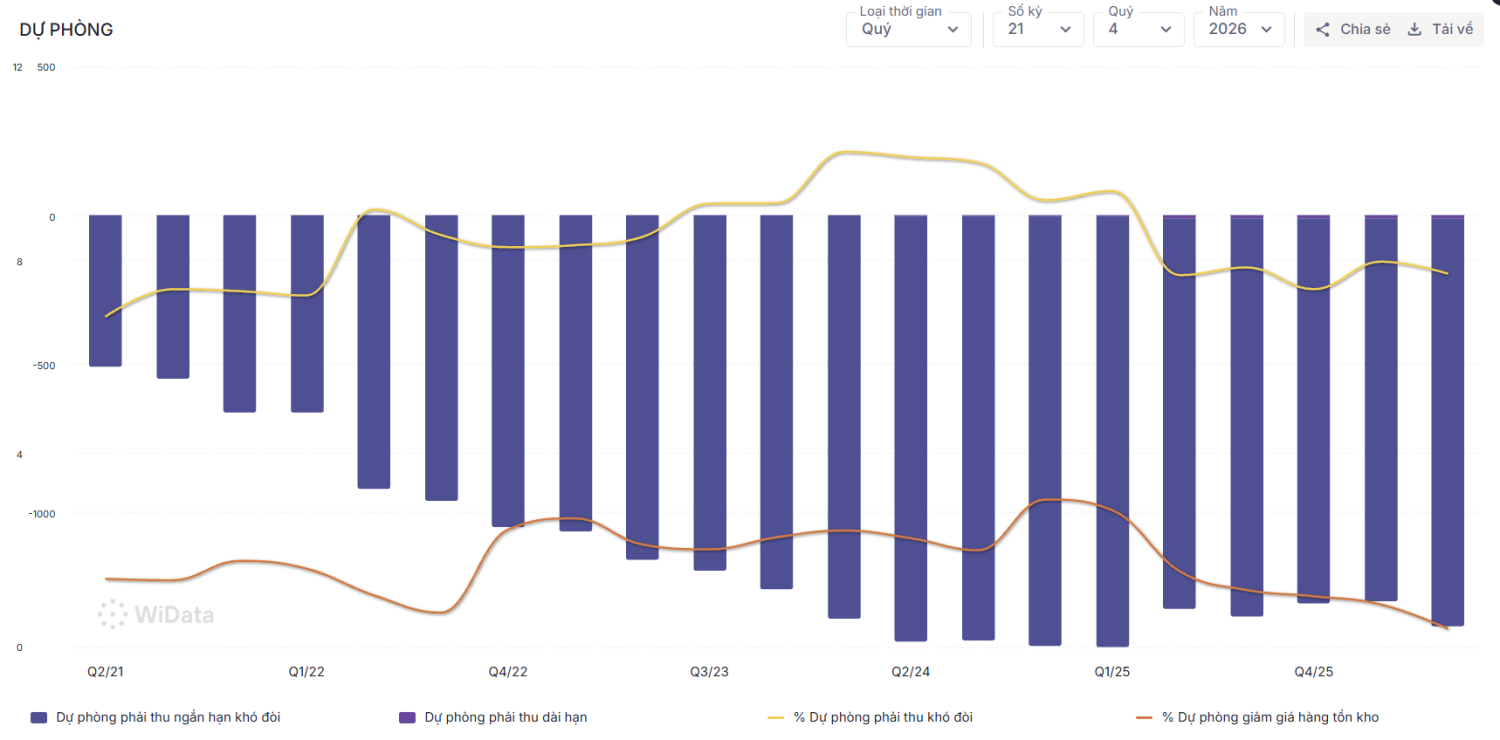
4. Định giá của CTD đã về vùng hấp dẫn:
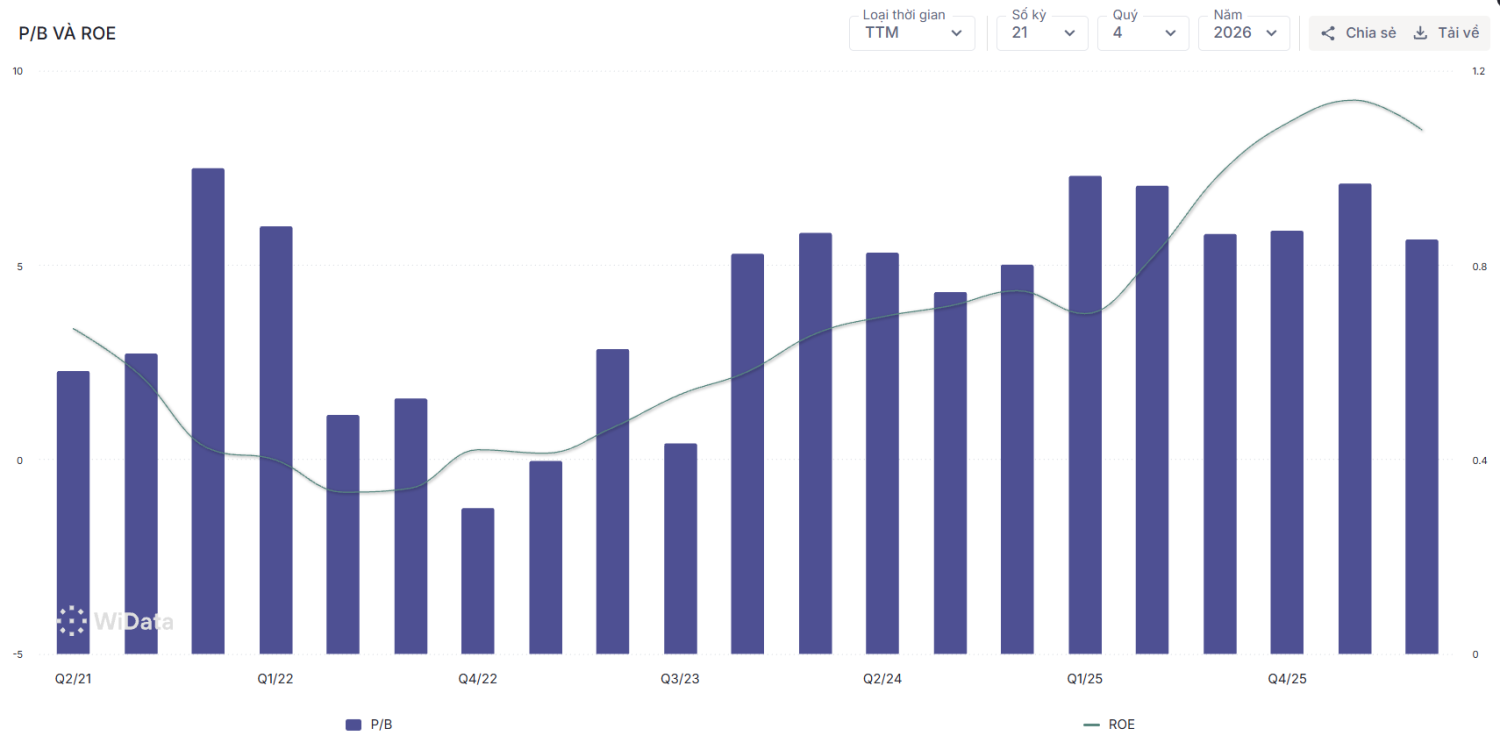
Sau giai đoạn chiết khấu của thị trường, CTD hiện đang giao dịch với P/B quanh 0.8 lần, P/E trailing 9.3 lần trong khi kế hoạch lợi nhuận tăng hơn 30% so với FY2026. Trong bối cảnh đầu tư công tăng mạnh, xây dựng dân dụng phục hồi, một nhà thầu với bảng cân đối tài chính lành mạnh top thị trường cùng quy mô lớn và kinh nghiệm lâu năm, CTD nhiều tiềm năng sẽ tiếp tục bức phá theo đà tăng trưởng của Việt Nam.