Doanh thu và lợi nhuận bức phá trong bối cảnh El-nino:
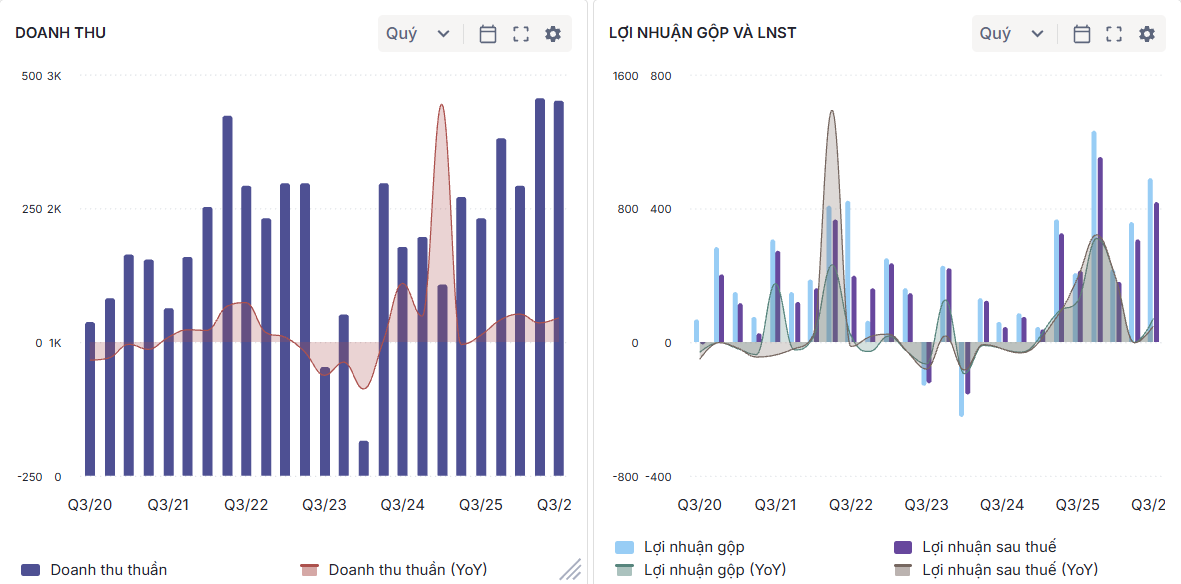
Trong Q3/2026, NT2 đạt kết quả hết sức ấn tượng khi doanh thu đạt 2,807.2 tỷ (+45.6% YoY) và LNST đạt 418.6 (+95% svck) nhờ:
- Khấu hao giảm rất mạnh (máy móc thiết bị với nguyên giá 8,312 tỷ đồng đã hết khấu hao vào Q4-2025 vơi giá trị còn lại chỉ 3.3 tỷ đồng, qua đó kéo khấu hao 9T/2026 từ 515.8 xuống còn 114.8 tỷ đồng, tươg đương Q3 ước tính tiết kiệm khoảng 134 tỷ tiền khấu hao).
- Lãi tài chính ròng tăng 32.6 tỷ nhờ tiền mặt ròng cao, tuy rằng vẫn có các khoản phải thu lớn từ EVN.
- Tuy nhiên thuế suất hiệu dụng tăng từ 10.4% lên 20.1% nên lợi nhuận sau thuế giảm bớt.
Bên dưới là biểu đồ doanh thu và lợi nhuận của NT2 qua từng quý:
Bóc tách chi tiết sản lượng điện và hiệu quả của NT2:
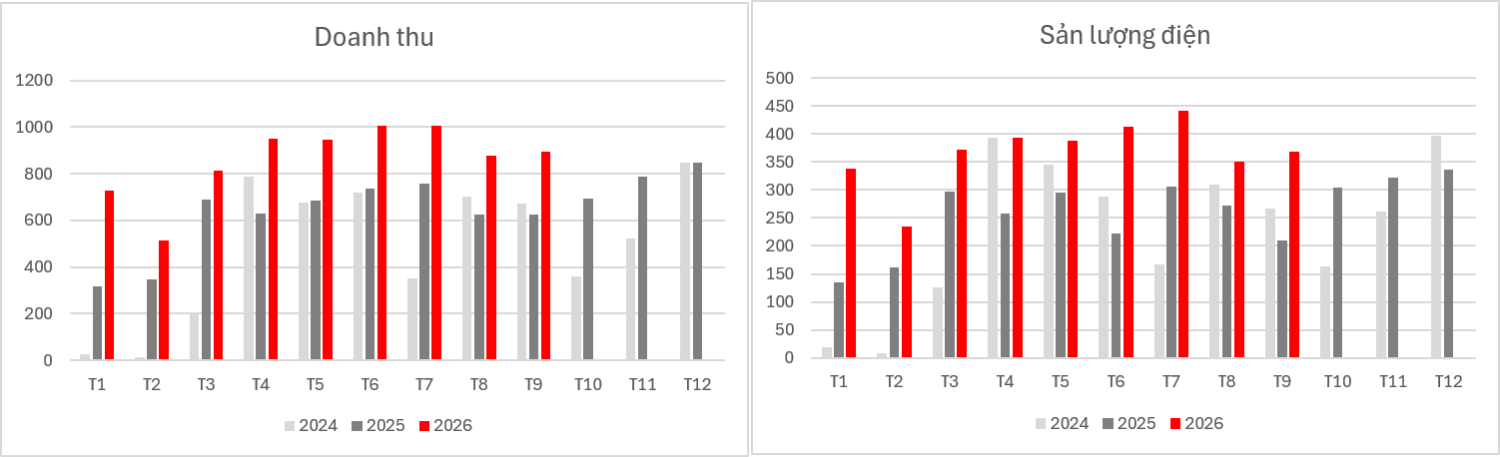
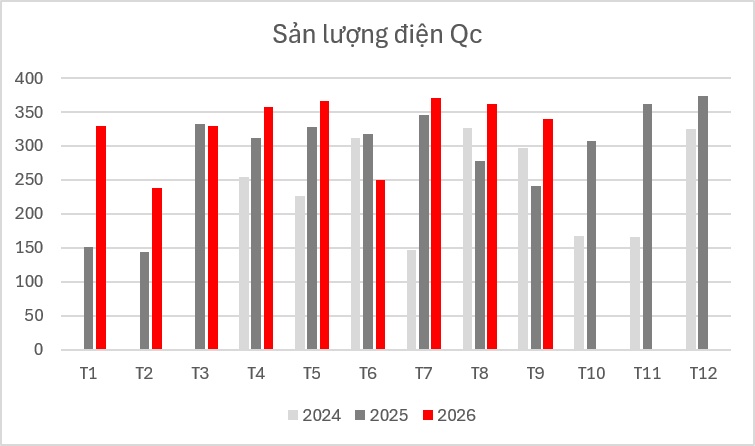
- Trong năm 2025, sản lượng phát thấp hơn sản lượng Qc được giao do La-nina, trong khi năm 2026 thì quý nào cũng vượt Qc. Riêng 9 tháng, NT2 phát vượt Qc khoảng 360 triệu kWh, trong khi 9 tháng 2025 hụt khoảng 290 triệu kWh.
- Nếu Q4/2026 giữ khoảng 350–370/tháng như T8–T9, cả năm 2026 sẽ đạt khoảng 4.350–4.400 triệu kWh. Con số này tăng khoảng 40% so với 2025 (3.119) và khoảng 60% so với 2024 (2.744), đây là mức gần đỉnh giai đoạn 2018-2019 khi NT2 có sản lượng đạt 4,5-4,6 tỷ kWh.
- Trong giai đoạn cuối năm 2026 và Q1/2027, NT2 dự kiến tiếp tục có KQKD tốt nhờ hiện tượng El-nino.
Định giá của NT2 tương đối hấp dẫn
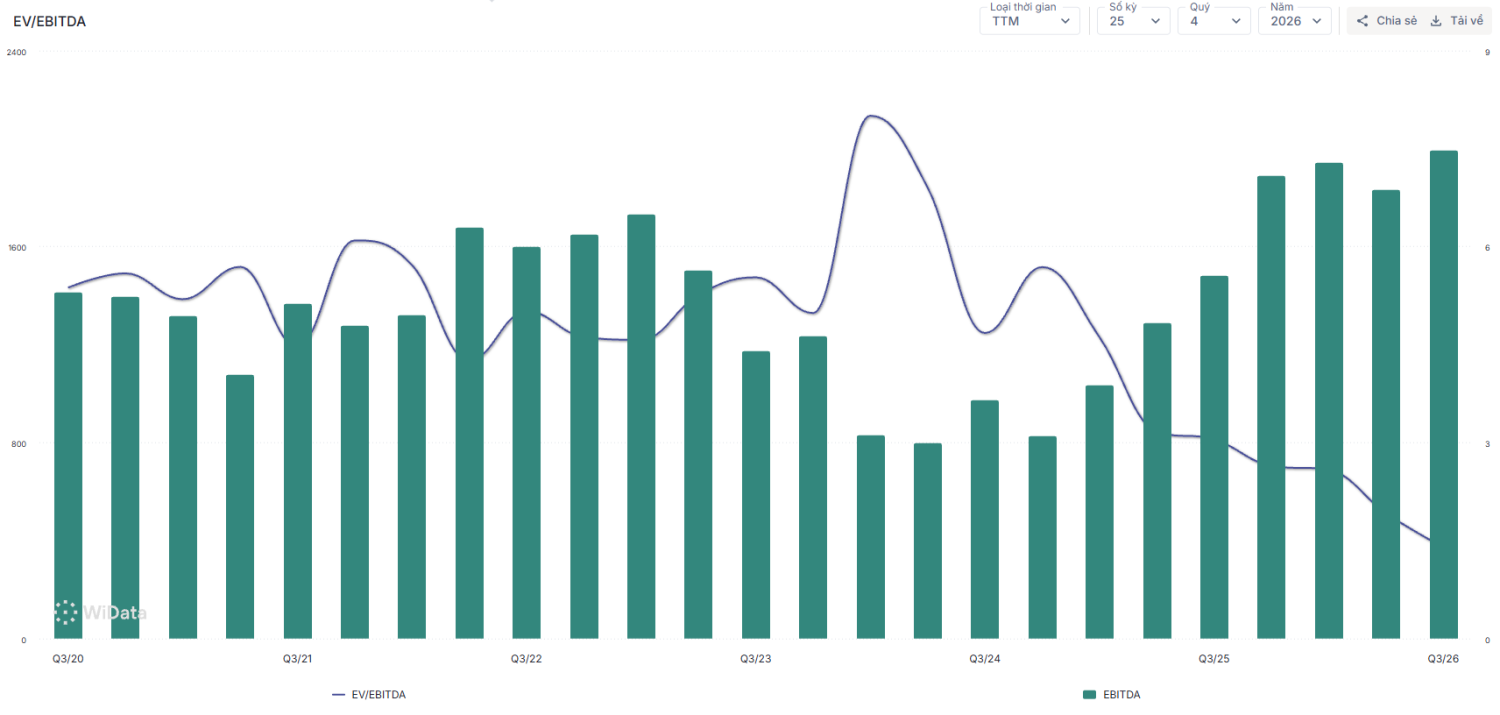
EV/EBITDA và EBITDA
P/B và ROE
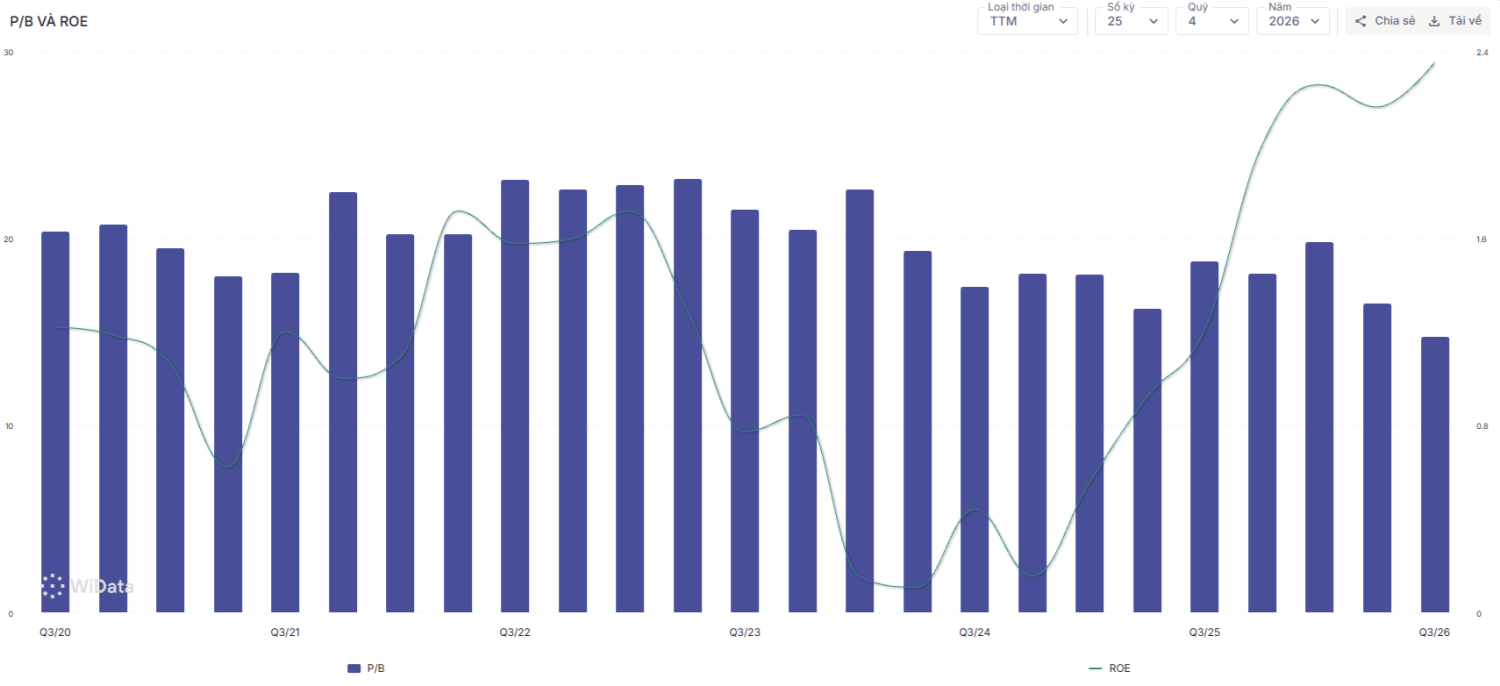
NT2 hiện đang giao dịch với P/B quanh 1.3 lần sau một đoạn phục hồi đáng kể, tiềm năng của doanh nghiệp vẫn tốt khi ROE duy trì phong độ tốt khi sản lượng khí về bờ được cải thiện đáng kể từ 2025.