Điểm nhấn: Q3 chững tạm thời vì Nhật, Q4 hồi nhẹ, định hướng 2027 thận trọng
FPT cho rằng Q3/2026 chững lại là tạm thời: doanh thu CNTT nước ngoài chỉ +8,2%, riêng Nhật từ +24,8% xuống +8,3% vì khách lùi hợp đồng một quý khi FPT đòi tăng đơn giá; tháng 10 Nhật đã tăng lại 22%. Các mốc ban lãnh đạo đưa ra khá thận trọng: cộng mốc Q4 theo thị trường, doanh thu CNTT nước ngoài Q4 chỉ +6% (Biểu đồ 1); mục tiêu ký mới 2026 +17% ngầm hiểu Q4 ký ngang cùng kỳ (Biểu đồ 2); năm 2027 mới có mục tiêu ký mới +15–20%, chưa có kế hoạch lợi nhuận.
Điểm tích cực: biên LNTT CNTT nước ngoài giữ 15,6%, đơn giá ở Nhật tăng 9,2%, LNTT CNTT trong nước +120%, chính sách cổ tức không đổi. Giá 46.950 đồng/cp (18/11/2026) tương ứng P/E 4 quý gần nhất 8,6 lần, ngang đáy Q1/2020.
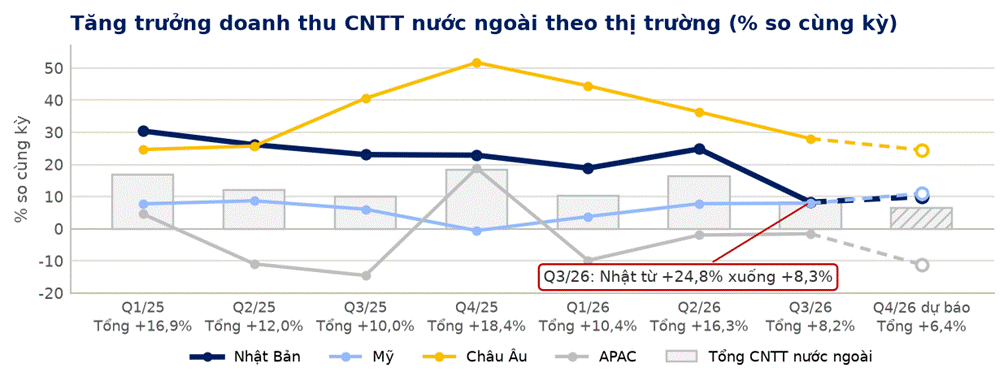
Biểu đồ 1 . Nguồn: báo cáo KQKD quý của FPT, FinSuccess tính toán
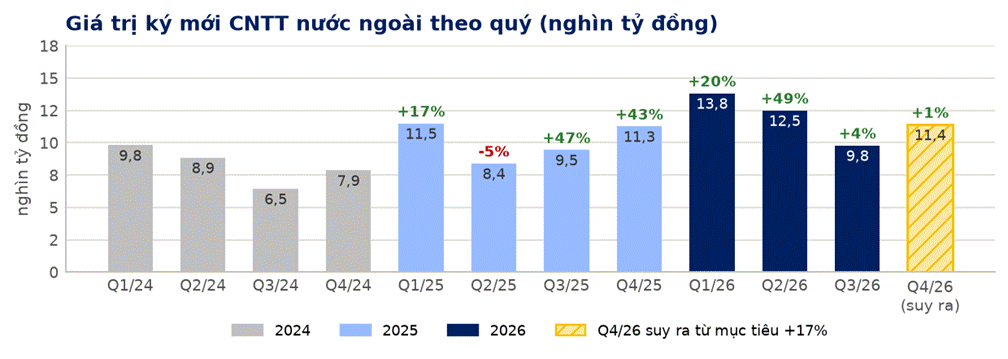
Biểu đô 2 . Nguồn: báo cáo KQKD của FPT, FinSuccess tính toán
Tại sao số Q3/26 chịu nhiều áp lực?
(1) Q3 chững vì Nhật, ban lãnh đạo nói là tạm thời: khách Nhật muốn giữ hợp đồng tính theo người và giờ công (T&M) dù FPT đã dùng AI tăng năng suất; với khách không đổi mô hình, FPT đòi tăng đơn giá nên một số hợp đồng lùi một quý. Khách cũng ngại ký dài hạn vì khoảng 3 tháng lại có mô hình AI mới. Số liệu ủng hộ cách giải thích này: các thị trường khác không đổi nhịp (Mỹ +8,0%, châu Âu +28,0%), Nhật tăng lại 22% trong tháng 10, giá trị gia hạn hợp đồng ở Nhật 12 tháng gần nhất vẫn +14% theo USD (Biểu đồ 1).
(2) Q4 tốt hơn Q3 nhưng tăng trưởng gộp chậm hơn: cộng mốc Q4 của từng thị trường, doanh thu CNTT nước ngoài Q4/2026 ước tính khoảng 10,4 nghìn tỷ đồng, +6% vì Q4/2025 là nền cao (+18,4%); cả năm khoảng 39,0 nghìn tỷ đồng, +10%.
(3) Ký mới 2026 ngầm hiểu Q4 đi ngang, 2027 chỉ +15–20%: 9 tháng đạt 36,1 nghìn tỷ đồng (+23%) nhưng Q3 chỉ +4%; mục tiêu +17% cả năm nghĩa là Q4 cần khoảng 11,4 nghìn tỷ đồng, +1% (Biểu đồ 2). Khách chỉ ký hợp đồng một năm nên năm 2027 FPT chỉ đưa mục tiêu ký mới +15–20%, doanh thu đi theo ký mới trễ 1–2 tháng. Động lực được nêu: hiện đại hóa hệ thống cũ và dữ liệu, sản xuất, kỹ thuật sản phẩm, vá lỗi bảo mật, chuyển đổi AI cùng Microsoft, OpenAI, Anthropic.
(4) Nhật: bỏ dần hợp đồng tính theo người/giờ, tăng giá 9,2%: hợp đồng truyền thống giảm từ 64% (Q1) còn 49,5% (Q4 dự kiến); doanh thu AI-first (dự án FPT được tự do dùng AI) tăng từ 10% lên 41%. Mô hình mẫu: 100 người/tháng được thay bằng 60% người và 40% AI agent, chia lại khoảng 20% phần tiết kiệm cho khách, biên gộp cao hơn khoảng 5 điểm %. FPT đã tăng giá với 55 khách, nhắm 100 khách năm 2027 (Canon +10% từ 01/2027); khách bảo thủ như Toyota vẫn giữ T&M.
(5) Biên lãi: yếu tố kéo biên lãi bị ảnh hưởng là đồng yên yếu, chi đầu tư chuyển đổi AI, chi phí đào tạo lại nhân sự, chi phí token và nhân sự AI. Nhưng biên LNTT CNTT nước ngoài Q3 vẫn 15,6% (bằng cùng kỳ), 9 tháng 15,8%, cao hơn cả năm 2023–2025 (Bảng 1, Biểu đồ 3). Nhân sự 2026 chỉ tăng ròng khoảng 1.000 người nhờ dùng lại 7–10% nhân sự chờ dự án; dư địa này không còn cho 2027 nên áp lực biên lãi càng rõ hơn.
(6) Mảng khác: CNTT trong nước Q3 doanh thu +43%, LNTT +120% nhờ dự án phần mềm, ngân hàng và khu vực công; AI Factory chạy 95% công suất, khoảng 40 triệu USD doanh thu/năm, GPU tại Nhật đã bán hết; giáo dục 9 tháng −6,6% do trường công mở rộng.
Nguồn: Buổi gặp nhà đầu tư FPT ngày 18/11/2026, báo cáo KQKD hằng tháng và quý của FPT, BCTC hợp nhất Q3/2026, FinSuccess tính toán
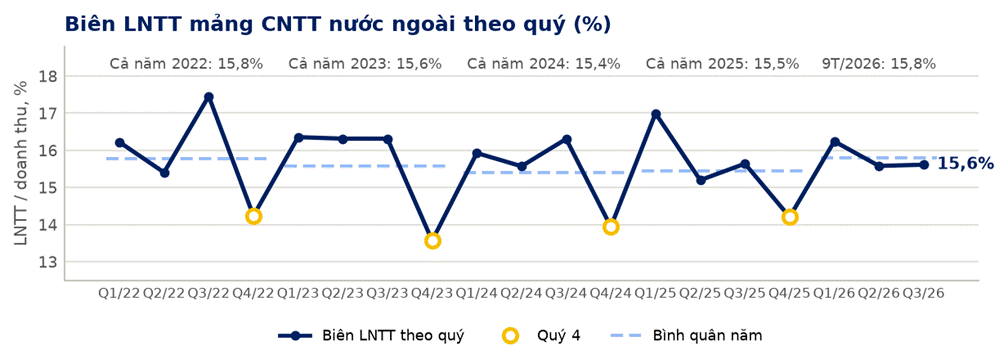
Biểu đồ 3: Nguồn: thuyết minh báo cáo bộ phận, BCTC hợp nhất FPT 2022–Q3/2026, FinSuccess tính toán
Đánh giá tổng hợp
Nhận định tổng hợp
Buổi gặp không cho thấy nhu cầu hay biên lợi nhuận đang gãy, nhưng cũng chưa cho lý do để kỳ vọng tăng trưởng nhanh lại trong 2027. Q3 chững có nguyên nhân rõ và đã hồi trong tháng 10; biên giữ 15,6%; FPT tăng được giá ở chính thị trường bị cho là chịu áp lực AI nhiều nhất. Ngược lại, khách chỉ ký một năm, Q4 theo thị trường chỉ +6%, ký mới Q4 ngầm hiểu đi ngang, và biên 2027 được báo trước là có thể lên xuống. Kế hoạch 2027 (thường công bố đầu năm) và BCTC Q4/2026 là mốc kiểm chứng.
Định giá
Ở 46.950 đồng/cp (18/11/2026), FPT giao dịch ở P/E 4 quý gần nhất 8,6 lần và P/B 2,1 lần, so với 11,5 lần cuối Q3/2026 và trung vị Q1/2019–Q2/2026 khoảng 17,3 lần (Biểu đồ 4), trong khi LNST cổ đông mẹ 9 tháng vẫn tăng 13%. Dự phóng LNST cổ đông mẹ 2026 của các công ty chứng khoán cập nhật từ 12/10/2026: DSC 9,8; AAS 10,5; TCBS 10,6; Vietcap 10,8; MAS 10,8; NHSV 10,8 nghìn tỷ đồng (P/E dự phóng 8,2–9,1 lần). Giá mục tiêu: VCBS 51.585 và DSC 55.180 (trung lập); AAS 70.900, MAS 76.363, NHSV 77.777, Vietcap 77.800 đồng/cp (mua), tức +10% đến +66%; Vietcap và NHSV ra báo cáo trước BCTC Q3.
Nguồn: HOSE, BCTC hợp nhất FPT Q3/2026 (1.885,8 triệu cổ phiếu sau thưởng 10%), báo cáo phân tích của VCBS, DSC, AAS, MAS, TCBS, Vietcap, NHSV (12/10–05/11/2026), FinSuccess tính toán
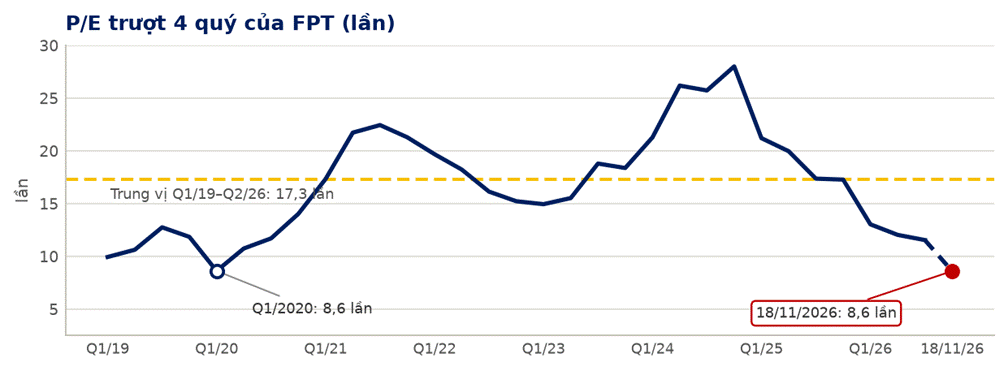
Biểu đồ 4 . Nguồn: HOSE, BCTC hợp nhất FPT, FinSuccess tính toán
Yếu tố hỗ trợ và rủi ro phía trước
● Hỗ trợ: tăng giá ở Nhật (100 khách năm 2027); chuyển sang hợp đồng năng lực cố định có biên gộp cao hơn; Nhật hồi trong tháng 10; CNTT trong nước và AI Factory.
● Rủi ro: tầm nhìn ngắn vì khách chỉ ký một năm; yên yếu; chi phí token và nhân sự AI; đối thủ giảm giá nhờ AI.
Phụ lục: Hỏi đáp với ban lãnh đạo
(1) Triển vọng ký mới, backlog và định hướng năm 2027? Loại hợp đồng nào dẫn dắt?
Trả lời (FPT Software): Ký mới 2026 dự kiến +17% (theo VND); tỷ lệ chuyển ký mới thành doanh thu 12 tháng gần nhất khoảng 94%. Khách chủ yếu ký hợp đồng một năm nên ký mới 2027 dự kiến +15–20% cho toàn FPT Software, doanh thu đi theo ký mới trễ 1–2 tháng; kế hoạch chính thức sẽ rõ trong vài tháng tới. Năm chương trình dẫn dắt: hiện đại hóa hệ thống cũ và dữ liệu; sản xuất cho nhà máy mới ở Mỹ và châu Á; kỹ thuật sản phẩm; vá lỗi bảo mật; chuyển đổi AI cùng Microsoft, OpenAI, Anthropic.
(2) Tăng giá và chuyển khách Nhật sang mô hình mới có gây phản ứng hoặc mất khách không?
Trả lời (FPT Japan): Phản đối chủ yếu đến từ bộ phận mua hàng và tài chính của khách, không phải người dùng trực tiếp. FPT dựa vào chi phí so hiệu năng, năng suất đã tăng và cam kết tăng sản lượng; 55 khách đã đồng ý. Yên giảm khoảng 4 năm liền nhưng biên ở Nhật vẫn giữ được nhờ tăng giá và năng suất.
(3) Kế hoạch nhân sự, tỷ trọng doanh thu AI-first, và FPT có giữ cổ tức khoảng 2.500 đồng/cp khi số cổ phiếu tăng khoảng 10% mỗi năm?
Trả lời (FPT Software): Tăng ròng khoảng 1.000 người năm 2026 nhờ dùng lại 7–10% nhân sự chờ dự án, cách này chỉ dùng được một năm; mục tiêu năng suất +10%/năm, tăng mạnh từ 2028. Doanh thu AI-first khoảng 27% năm 2026, mục tiêu tối thiểu 40% năm 2027. Cổ tức: không nghĩ sẽ thay đổi chính sách -> chi phí nhân sự 2027 khó tăng chậm như 2026.
(4) Vì sao khách ngại chuyển từ T&M sang hợp đồng có AI, và có phải chỉ ở Nhật?
Trả lời (FPT Software): Xảy ra ở mọi thị trường. Khách lo nhất là bảo mật: phải chắc mọi dòng mã do AI viết đều được kiểm chứng. T&M dễ quản lý, còn hợp đồng giá cố định đòi khách quản trị dự án tốt; FPT chia dự án thành phạm vi nhỏ để chốt giá từng giai đoạn. Khách như Toyota từ chối vì phải chịu trách nhiệm sản phẩm 20 năm; T&M giảm dần, nhiều khả năng chuyển sang năng lực cố định.
(5) Thị trường nào dẫn dắt ký mới 2027?
Trả lời (FPT Software): Mỹ hồi nhờ sản xuất quay về và FPT nhận được vận hành, bảo trì hệ thống cũ nhờ AI. Châu Âu – Trung Đông và APAC chưa rõ xu hướng; APAC dự kiến đi ngang hoặc tăng một chữ số thấp.
(6) Giá của FPT ở Nhật so với đối thủ thế nào, mức tăng bình quân và xu hướng giá của đối thủ?
Trả lời (FPT Japan): Đơn giá bình quân tăng khoảng 9,2% từ Q4/2025 đến Q3/2026. So với Đại Liên (Trung Quốc), FPT tăng khoảng 3%/năm vẫn còn cạnh tranh; trong mảng AI, đối thủ có thể rẻ đi. Đã gửi thư tăng giá 2027 cho 100 khách và đã có khách đồng ý. IR bổ sung: tính theo khối lượng công việc, giá khách trả trên mỗi đơn vị thực ra giảm.
(7) Vì sao biên LNTT mảng CNTT nước ngoài giảm gần đây, và FPT ở đâu so với đối thủ trong chuyển đổi AI?
Trả lời (FPT Software): Ba lý do, đều ngắn hạn: yên thấp; chi đầu tư chuyển đổi AI (Microsoft, Anthropic, OpenAI, Google); chi phí tái bố trí và đào tạo lại nhân sự. Ở Nhật FPT tự đánh giá dẫn đầu so với công ty cùng quy mô; ở thị trường khác ngang đối thủ tương tự. Hàm ý: số báo cáo chưa cho thấy biên giảm (15,6% trong Q3, bằng cùng kỳ), nên đây là cảnh báo cho 2027.
(8) Mô hình năng lực cố định tạo biên cao hơn thế nào khi khách muốn giữ phần năng suất tăng thêm?
Trả lời (FPT Japan, FPT Software): Nhân sự không bị khóa vào một khách, FPT tự do điều chuyển người và dùng AI; đầu kỳ dùng nhiều người, về sau nhiều AI agent hơn. Giai đoạn đầu chi phí có thể tăng, sau đó khách có năng suất cao hơn và FPT nhận thêm việc. FPT nói "đặt cược" biên tăng với mô hình này.
(9) Mảng truyền thống có đang bị AI thay thế không?
Trả lời (FPT Software): Giá trị gia hạn hợp đồng ở Nhật 12 tháng gần nhất +14% theo USD; chưa biết kéo dài bao lâu, nhưng năm 2027 mảng truyền thống ở Nhật chưa bị ảnh hưởng lớn.
(10) Biên 2027 có mở rộng nhờ tăng giá và mô hình mới? Với khách giữ T&M, FPT có tăng được đơn giá?
Trả lời (FPT Software, FPT Japan): Chưa chốt số vì đang lập kế hoạch; biên có thể lên xuống đến hết 2027. AI giúp giao dự án nhanh hơn nhưng chi phí token và nhân sự AI tăng; FPT sẽ tối ưu bằng cách chuyển sang mô hình AI rẻ hơn hoặc tự xây. Với khách giữ T&M, FPT vẫn tăng được đơn giá theo đầu người.
(11) Gartner dự báo dịch vụ CNTT chỉ tăng 4–5%/năm 2026–2027; doanh thu AI-first khác doanh thu AI và dữ liệu thế nào?
Trả lời (FPT Software): Ngân sách CNTT đang dồn vào hạ tầng AI; khi doanh nghiệp thấy hiệu quả chưa tốt, phân bổ có thể đổi lại; dài hạn AI tạo thêm nhu cầu. AI và dữ liệu là một phần của AI-first; AI-first gồm thêm dự án giá cố định, năng lực cố định mà FPT được tự do dùng AI. FPT sẽ chuẩn hóa cách công bố trong báo cáo quý.
Nguồn: FinSuccess lược dịch và tổng hợp