
Phương pháp và mẫu quan sát
Mốc T=0 được lấy là ngày Fed tăng lãi suất lần đầu của mỗi chu kỳ: 30/06/2004, 16/12/2015 và 17/03/2022. Chu kỳ tăng năm 1999 nằm ngoài mẫu vì VN-Index chỉ bắt đầu từ 28/07/2000.
Hiệu suất được tính bằng phần trăm thay đổi của VN-Index so với phiên giao dịch gần nhất trước T=0, khớp theo ngày giao dịch rồi nội suy về lưới tháng, trong cửa sổ từ -6 tới +12 tháng.
Dòng vốn ngoại sử dụng giá trị mua/bán ròng của rổ VNINDEX theo quý, có từ quý 1/2010. Vì vậy chỉ 2 trong 3 chu kỳ (2015 và 2022) có dữ liệu dòng vốn. Để bù cỡ mẫu, phần 4 kiểm định thêm trên toàn bộ 66 quý bằng cách phân loại từng quý theo thay đổi lãi suất Fed trong quý đó: tăng nếu trên +0,10 điểm %, giảm nếu dưới -0,10 điểm %, còn lại là giữ nguyên.
Chu kỳ | Ngày Fed tăng lần đầu | Fed funds đầu chu kỳ | Đỉnh chu kỳ | Dữ liệu khối ngoại |
|---|---|---|---|---|
Chu kỳ 2004 | 30/06/2004 | 1,03% | 5,26% (02/2007) | Chưa có dữ liệu |
Chu kỳ 2015 | 16/12/2015 | 0,24% | 2,42% (04/2019) | Có, từ Q1/2010 |
Chu kỳ 2022 | 17/03/2022 | 0,20% | 5,33% (08/2023) | Có |
Lưu ý chất lượng dữ liệu: cột khối lượng ròng nước ngoài trong file xuất không nhất quán trước năm 2022 — giá bình quân suy ra từ giá trị chia khối lượng chỉ khoảng 40–75 đồng/cổ phiếu, so với 18.000–30.000 đồng/cổ phiếu từ 2022 trở đi, và dấu của khối lượng ròng ngược với dấu của giá trị ròng. Toàn bộ phân tích vì vậy dùng GIÁ TRỊ mua/bán ròng. Nếu cần chuỗi khối lượng, đề nghị xuất lại dữ liệu từ nguồn.
VN-Index quanh thời điểm Fed bắt đầu tăng lãi suất
Nhịp giảm trong 1–3 tháng đầu là điểm chung duy nhất; phần còn lại do câu chuyện nội tại quyết định
Trước mốc T=0, VN-Index thường đã hồi trước đó: trung vị +1,0% ở mốc -3 tháng và +1,5% ở mốc -1 tháng. Điều này phản ánh việc thị trường đã hấp thụ kỳ vọng tăng lãi suất trong nhiều tháng trước khi nó thực sự diễn ra.
Ngay sau T=0, cả ba chu kỳ đều xuất hiện nhịp điều chỉnh. Mức giảm sâu nhất tính từ T=0 trong 6 tháng đầu là -13,2% ở chu kỳ 2004 (rơi vào tháng thứ 1,3), -8,8% ở chu kỳ 2015 (tháng thứ 1,2) và -20,9% ở chu kỳ 2022 (tháng thứ 3,8). Đáng chú ý, hai chu kỳ đầu chạm đáy rất sớm, còn chu kỳ 2022 kéo dài hơn nhiều.
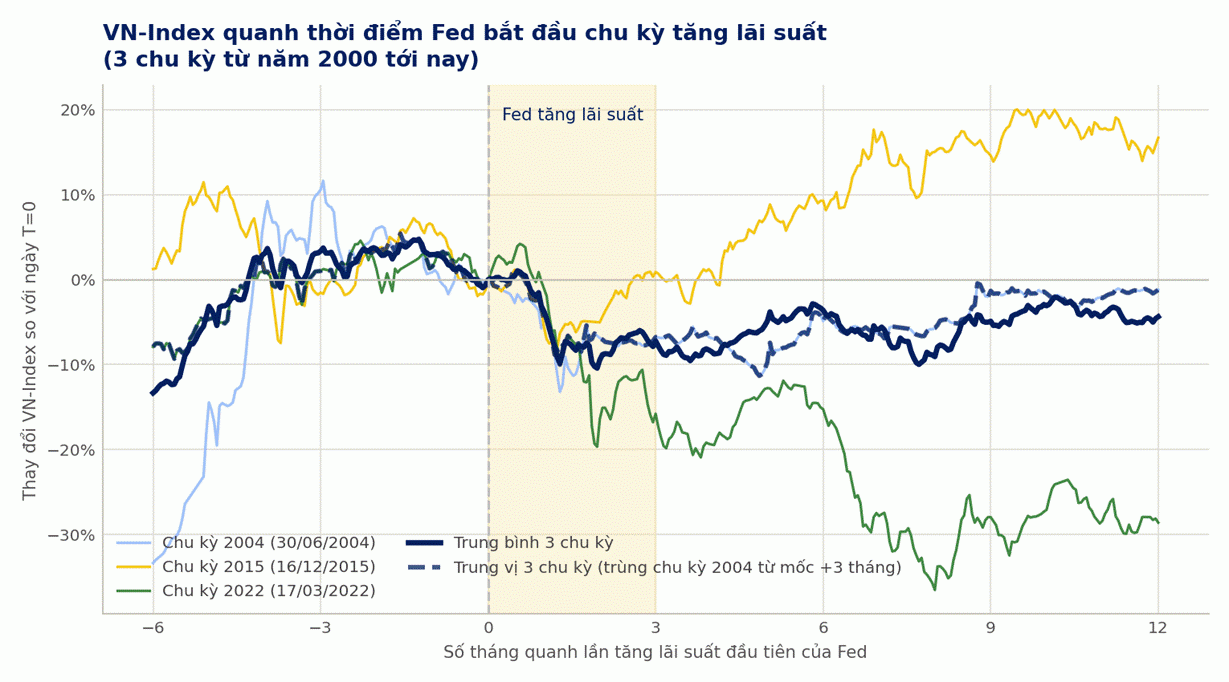
Hình 1: VN-Index quanh ba lần Fed bắt đầu tăng lãi suất, chuẩn hóa về 0 tại T=0. Với mẫu 3 quan sát, đường trung vị luôn trùng khít với một trong ba chu kỳ; từ mốc +3 tháng trở đi nó trùng hoàn toàn với chu kỳ 2004. Nguồn: WiGroup, FRED; tính toán FinSuccess.
Mốc thời gian | Chu kỳ 2004 | Chu kỳ 2015 | Chu kỳ 2022 | Trung bình | Trung vị |
|---|---|---|---|---|---|
-6 tháng | -33,4% | +1,3% | -7,9% | -13,3% | -7,9% |
-3 tháng | +10,6% | -1,5% | +1,0% | +3,4% | +1,0% |
-1 tháng | +0,9% | +6,5% | +1,5% | +3,0% | +1,5% |
+1 tháng | -4,6% | -5,6% | -1,0% | -3,7% | -4,6% |
+3 tháng | -6,8% | +0,9% | -15,8% | -7,2% | -6,8% |
+6 tháng | -4,9% | +9,3% | -15,3% | -3,6% | -4,9% |
+9 tháng | -1,3% | +14,6% | -28,0% | -4,9% | -1,3% |
+12 tháng | -1,2% | +16,7% | -28,6% | -4,4% | -1,2% |
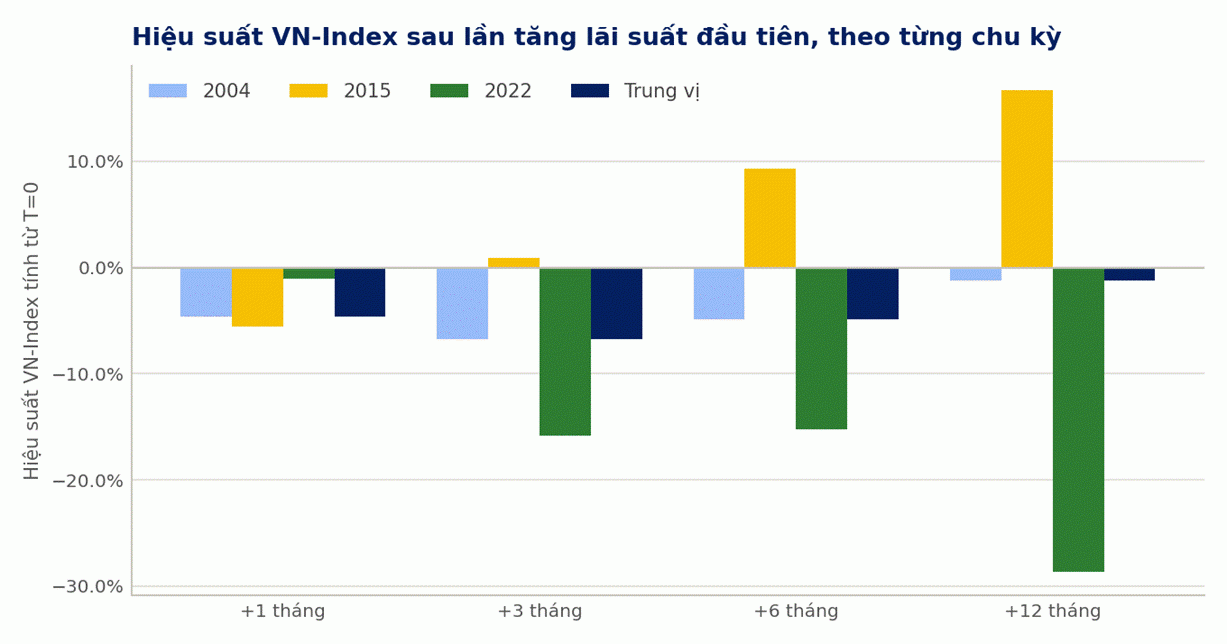
Hình 2: Hiệu suất VN-Index tại các mốc sau T=0, tách theo từng chu kỳ. Cột trung vị tại mốc +3, +6 và +12 tháng trùng đúng giá trị của chu kỳ 2004 vì đây là quan sát nằm giữa. Nguồn: WiGroup; tính toán FinSuccess.
Một lưu ý kỹ thuật khi đọc Hình 1: vì mẫu chỉ có 3 quan sát, trung vị tại mỗi thời điểm chính là giá trị ở giữa, tức luôn là một trong ba đường chu kỳ chứ không phải một đường tổng hợp. Từ mốc +3 tháng trở đi, chu kỳ 2004 luôn nằm giữa chu kỳ 2015 (cao nhất) và chu kỳ 2022 (thấp nhất), nên đường trung vị trùng khít với chu kỳ 2004 trên toàn bộ đoạn còn lại. Đây là đặc tính của số trung vị với cỡ mẫu lẻ và nhỏ, không phải lỗi dữ liệu — nhưng nó cho thấy trung vị ở đây không có nhiều giá trị thống kê hơn so với việc đọc thẳng từng chu kỳ.
Từ mốc 6 tháng trở đi, ba chu kỳ tách hẳn nhau và giá trị của số trung bình gần như biến mất. Ở mốc 12 tháng, khoảng cách giữa chu kỳ tốt nhất (2015: +16,7%) và xấu nhất (2022: -28,6%) lên tới hơn 45 điểm phần trăm.
Nguyên nhân của khoảng cách này nằm ở trong nước chứ không nằm ở Fed. Giai đoạn 2016–2017 Việt Nam bước vào chu kỳ tín dụng mở rộng và tăng trưởng lợi nhuận mạnh; ngược lại 2022 thị trường chịu cú sốc riêng từ khủng hoảng trái phiếu doanh nghiệp, siết tín dụng bất động sản và mặt bằng lãi suất trong nước tăng nhanh, khiến VN-Index giảm 40,3% từ đỉnh xuống đáy chỉ trong năm đó. Đây là phần nhận định định tính, chưa được kiểm định trong mô hình.
Trung vị -4,6% sau 1 tháng và -6,8% sau 3 tháng là tín hiệu dùng được; nhưng từ mốc 6 tháng trở đi, độ phân tán lớn tới mức số trung bình không còn ý nghĩa dự báo.
Tác động tới dòng vốn ngoại
Dòng vốn ngoại tại Việt Nam không đi theo nhịp lãi suất của Fed
Ở chu kỳ 2015, khối ngoại bán ròng nhẹ và đều: -1,5 nghìn tỷ đồng trong quý Fed tăng lãi suất và tổng cộng -7,0 nghìn tỷ trong 4 quý kế tiếp. Quy mô này rất nhỏ, tương đương -1% đến -5% tổng giá trị giao dịch của chính khối ngoại, tức là gần với mức nhiễu hơn là một làn sóng rút vốn.
Ở chu kỳ 2022, diễn biến đi ngược hẳn giả thuyết thông thường. Khối ngoại đã bán ròng liên tục trong 4 quý TRƯỚC khi Fed tăng lãi suất, tổng cộng -62,6 nghìn tỷ đồng, rồi đảo chiều mua ròng +36,5 nghìn tỷ đồng trong 4 quý SAU đó, với đỉnh điểm là +25,3 nghìn tỷ trong quý 4/2022 — đúng vùng đáy của thị trường.
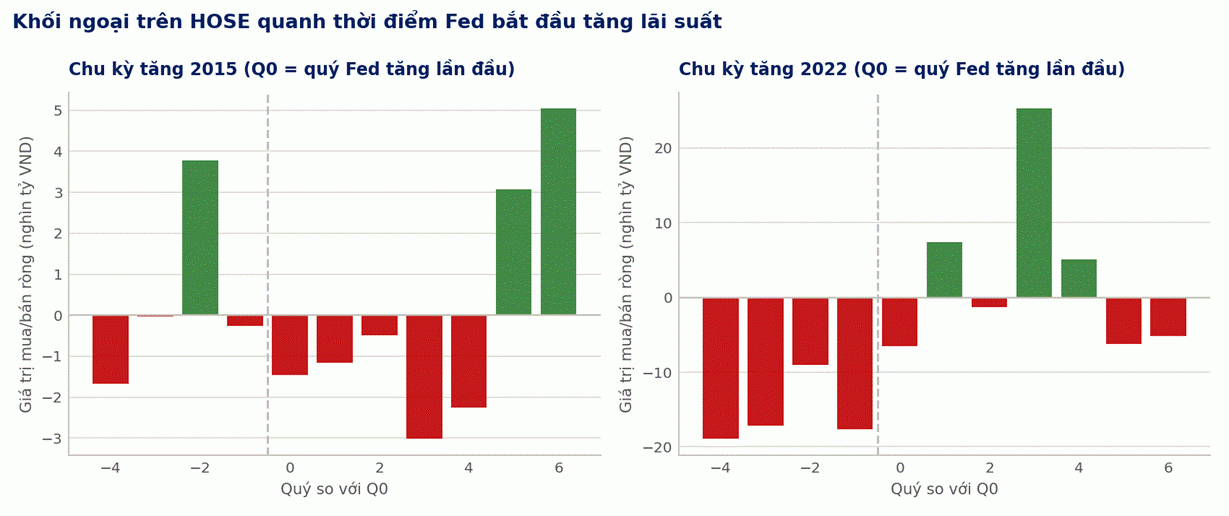
Hình 3: Giá trị mua/bán ròng của khối ngoại trên HOSE theo quý, quanh quý Fed tăng lãi suất lần đầu. Nguồn: WiGroup; tính toán FinSuccess.
Vì chỉ có 2 chu kỳ có dữ liệu dòng vốn, chúng tôi mở rộng kiểm định ra toàn bộ 66 quý từ Q1/2010 đến Q2/2026, phân loại mỗi quý theo hướng thay đổi lãi suất của Fed trong quý đó. Kết quả tiếp tục nghịch với trực giác thị trường.
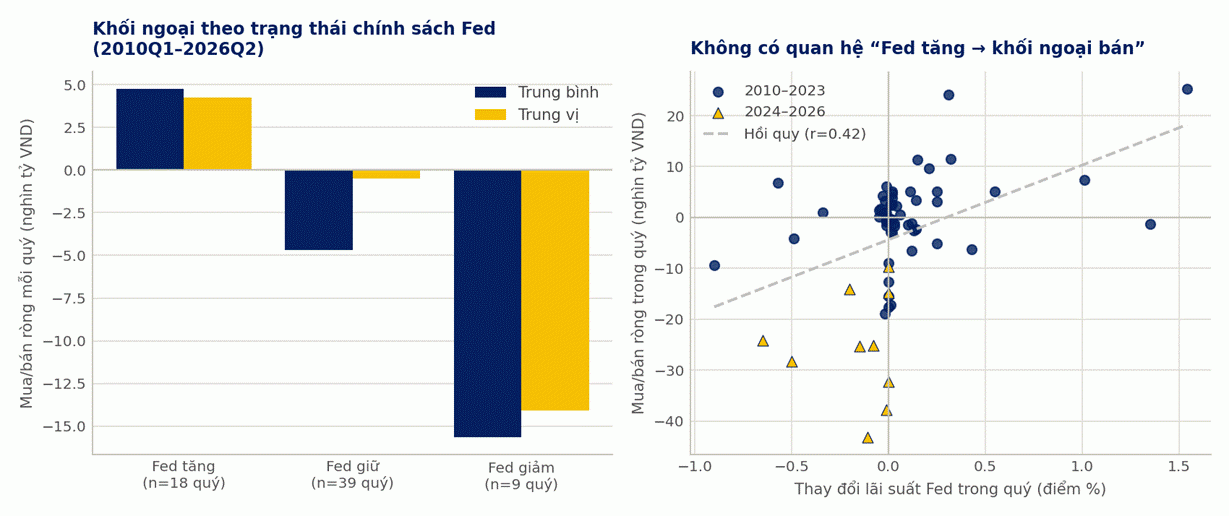
Hình 4: Mua/bán ròng của khối ngoại theo trạng thái chính sách của Fed (trái) và quan hệ giữa thay đổi lãi suất Fed với dòng vốn ròng theo quý (phải). Nguồn: WiGroup, FRED; tính toán FinSuccess.
Trạng thái Fed | Số quý | Mua/bán ròng TB (nghìn tỷ) | Trung vị | % quý bán ròng | VN-Index TB/quý |
|---|---|---|---|---|---|
Fed tăng | 18 | +4,76 | +4,24 | 39% | +1,0% |
Fed giữ nguyên | 39 | -4,68 | -0,50 | 59% | +3,3% |
Fed giảm | 9 | -15,64 | -14,10 | 78% | +3,1% |
Hệ số tương quan giữa thay đổi lãi suất Fed trong quý và giá trị mua/bán ròng của khối ngoại là +0,42 — tức là Fed tăng lãi suất thì khối ngoại có xu hướng mua ròng nhiều hơn, chứ không phải bán ra.
Tuy nhiên, kết quả này bị nhiễu nặng bởi giai đoạn gần đây. Làn sóng rút vốn 2024–2026 (-80,1 nghìn tỷ năm 2024, -111,5 nghìn tỷ năm 2025 và -62,9 nghìn tỷ trong 6 tháng đầu 2026, tổng cộng khoảng -254,5 nghìn tỷ đồng) trùng đúng với chu kỳ Fed cắt lãi suất, nên nó tự động kéo nhóm “Fed giảm” xuống rất sâu. Khi loại 2024–2026 khỏi mẫu, hệ số tương quan vẫn là +0,40 nhưng mức bán ròng bình quân của nhóm “Fed giảm” thu hẹp từ -15,6 xuống chỉ còn -1,5 nghìn tỷ đồng/quý.
Nói cách khác, phần lớn cái gọi là “hiệu ứng Fed” trong dòng vốn ngoại thực chất là làn sóng rút vốn mang tính nội tại của thị trường Việt Nam trong ba năm gần đây, xảy ra đồng thời chứ không phải do lãi suất Mỹ. Một chi tiết củng cố kết luận này: năm 2025 khối ngoại bán ròng kỷ lục nhưng VN-Index vẫn tăng 40,9%, cho thấy dòng tiền nội đã đủ sức chi phối chỉ số.
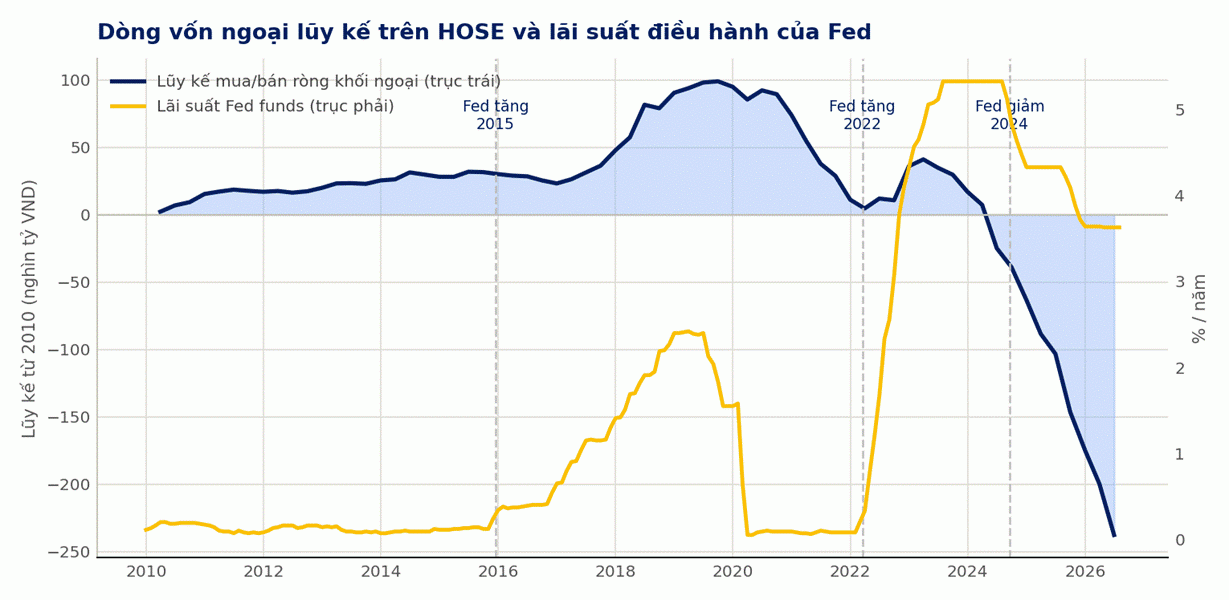
Hình 5: Lũy kế mua/bán ròng của khối ngoại trên HOSE từ 2010 so với lãi suất điều hành của Fed. Nguồn: WiGroup, FRED; tính toán FinSuccess.
Tương quan +0,42 giữa thay đổi lãi suất Fed và dòng vốn ngoại mang dấu ngược với trực giác, và phần lớn đến từ làn sóng rút vốn 2024–2026 chứ không phải từ cơ chế lãi suất.
Đối chứng: khi Fed bắt đầu cắt lãi suất
Vì Fed hiện đang giữ lãi suất ở vùng 3,63% sau chu kỳ cắt 2024–2025, chúng tôi chạy thêm phép đối chứng với 4 lần Fed bắt đầu cắt lãi suất: 03/01/2001, 18/09/2007, 31/07/2019 và 18/09/2024.
Kết quả cho thấy chu kỳ cắt lãi suất không phải tín hiệu mua đáng tin cho VN-Index. Trung vị +9,2% sau 1 tháng nhưng chỉ còn +0,3% sau 3 tháng và +0,8% sau 6 tháng. Mốc 12 tháng chỉ có 2 quan sát và cả hai đều rơi vào khủng hoảng (2007: -53,7%; 2019: -19,3%), nên không dùng được để suy luận.
Riêng chu kỳ 2001 với mức tăng +142% sau 6 tháng nên được loại khỏi mọi suy luận: đó là giai đoạn thị trường mới mở, chỉ có vài mã niêm yết và thanh khoản gần như không đáng kể.
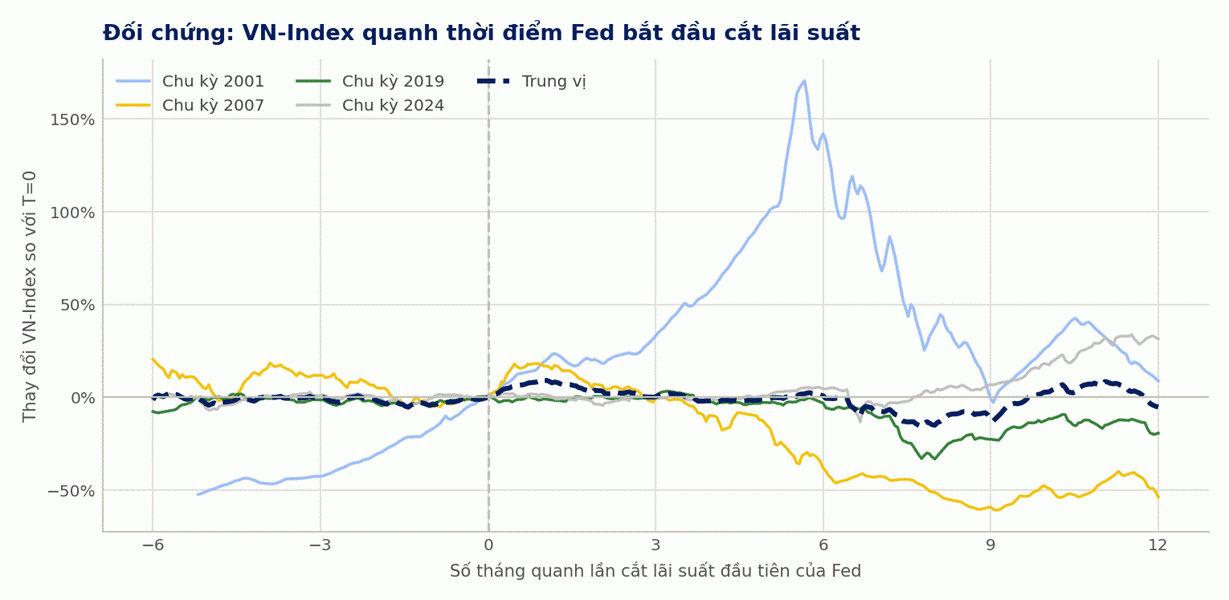
Hình 6: VN-Index quanh 4 lần Fed bắt đầu cắt lãi suất. Nguồn: WiGroup, FRED; tính toán FinSuccess
Bối cảnh kinh tế Việt Nam tại từng mốc
Biến số bám sát diễn biến thị trường không phải hướng đi của Fed, mà là áp lực tỷ giá và cú sốc trong nước
Fed rõ ràng không phải biến duy nhất, và ở vài mốc thậm chí không phải biến quan trọng nhất. Bảng dưới tóm tắt bối cảnh kinh tế Việt Nam tại đúng thời điểm T=0 của cả 7 mốc, kèm biến động tỷ giá USD/VND thị trường tự do trong 12 tháng sau đó.
Mốc Fed | Bối cảnh kinh tế Việt Nam | USD/VND |
|---|---|---|
Fed tăng 30/06/2004 | CPI 2004 tăng 9,5%, chấm dứt giai đoạn thiểu phát 1996–2003; tăng trưởng nhanh nhờ FDI. TTCK còn sơ khai, vài chục mã niêm yết, thanh khoản rất thấp và gần như chưa có nhà đầu tư tổ chức nước ngoài. | Neo chặt theo USD, biên độ hẹp, VND trượt đều khoảng 1%/năm. Áp lực không đáng kể. |
Fed tăng 16/12/2015 | CPI 2015 chỉ tăng 0,63% — thấp kỷ lục do giá dầu giảm. Cú sốc chính đến từ Trung Quốc phá giá CNY tháng 8/2015; NHNN phá giá VND, nới biên độ, rồi áp dụng cơ chế tỷ giá trung tâm từ 04/01/2016. Trong nước bước vào chu kỳ tín dụng mở rộng, lợi nhuận doanh nghiệp tăng mạnh 2016–2017. | T=0: 22.700. Đỉnh 12 tháng: 23.300 (15/12/2016), tương đương +2,6%. |
Fed tăng 17/03/2022 | Cú sốc nội địa lấn át hoàn toàn yếu tố Fed: Nghị định 65 siết trái phiếu doanh nghiệp (9/2022), các vụ Tân Hoàng Minh và Vạn Thịnh Phát, SCB bị kiểm soát đặc biệt (15/10/2022). NHNN tăng lãi suất điều hành 2 lần chỉ trong một tháng (23/09 và 25/10/2022), tổng cộng +2 điểm %, tái cấp vốn từ 4% lên 6%. Dự trữ ngoại hối giảm từ khoảng 110 tỷ xuống 89 tỷ USD trong năm. | T=0: 23.440. Đỉnh 12 tháng: 25.350 (01/11/2022), tương đương +8,1% — căng nhất trong ba chu kỳ tăng. |
Fed giảm 03/01/2001 | Thị trường mới mở cửa 28/07/2000 với 2 mã niêm yết (REE, SAM). Cung hàng khan hiếm tạo bong bóng đầu cơ: VN-Index lên đỉnh 571,04 điểm ngày 25/06/2001 rồi rơi về 235,4 điểm cuối năm. Mức +142% sau 6 tháng phản ánh cơn sốt hàng hiếm, không liên quan tới Fed. | Neo chặt quanh 15.000 VND/USD. |
Fed giảm 18/09/2007 | Việt Nam vừa gia nhập WTO (01/2007), vốn ngoại đổ vào mạnh và VN-Index đã lập đỉnh lịch sử 1.170,67 điểm ngày 12/03/2007 với định giá rất cao. Sau đó CPI 2007 tăng 12,63% và 2008 lên khoảng 20–23%, buộc thắt chặt gắt gao, cộng hưởng khủng hoảng tài chính toàn cầu. | Neo quanh 16.000 VND/USD; sang 2008 áp lực rất mạnh, chênh lệch với thị trường tự do giãn rộng. |
Fed giảm 31/07/2019 | Vĩ mô ổn định nhất trong cả bốn mốc cắt lãi suất: CPI thấp, tỷ giá gần như đứng yên. Biến số chi phối giai đoạn này là chiến tranh thương mại Mỹ–Trung; cú sốc thật sự đến sau đó là Covid-19 (03/2020), giải thích mức -19,3% ở mốc 12 tháng. | T=0: 23.170. Đỉnh 12 tháng: 23.850 (24/03/2020, cao điểm Covid), +2,9%; sau 12 tháng gần như không đổi. |
Fed giảm 18/09/2024 | Fed hạ lãi suất nhưng VND vẫn mất giá mạnh và khối ngoại bán ròng kỷ lục. Câu chuyện chi phối là nâng hạng: FTSE Russell công bố nâng hạng Việt Nam lên thị trường mới nổi thứ cấp ngày 08/10/2025, xác nhận lộ trình vào tháng 4/2026 và chính thức có hiệu lực từ 21/09/2026, với việc đưa cổ phiếu vào rổ chỉ số theo nhiều đợt kéo dài tới 2027. | T=0: 24.850. Đỉnh 12 tháng: 26.915 (08/09/2025), +8,3%. Đỉnh mọi thời đại 28.030 (30/03/2026); hiện 25.720 (16/09/2026), giảm 3,9% so với cuối 2025. |
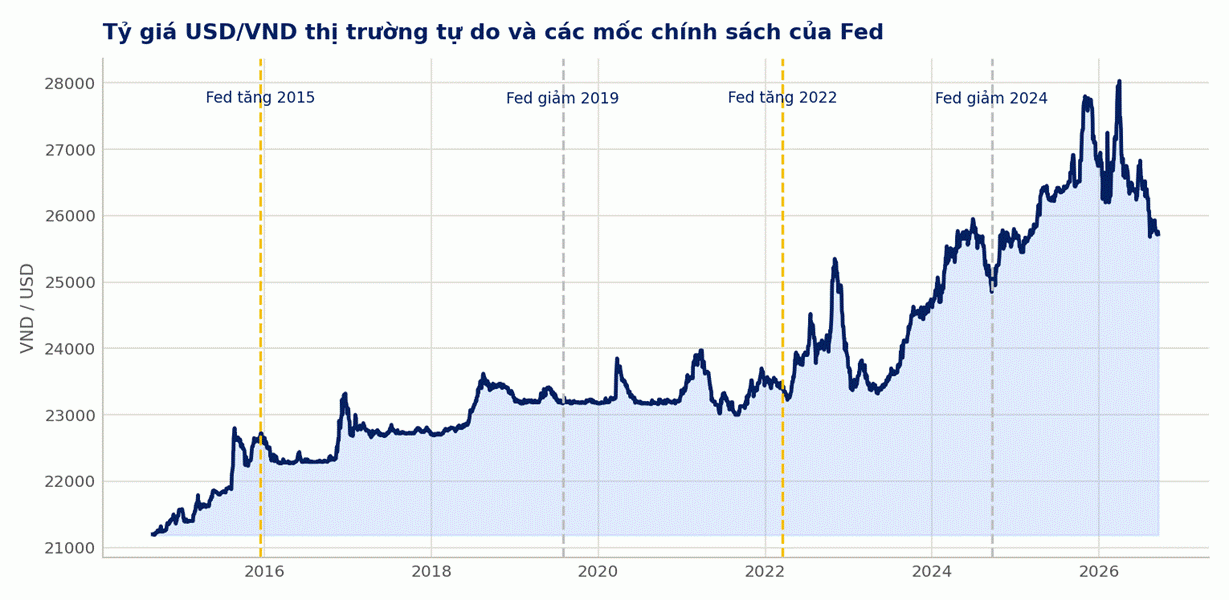
Hình 7: Tỷ giá USD/VND thị trường tự do và các mốc chính sách của Fed. Nguồn: WiGroup; tính toán FinSuccess.
Đặt cạnh nhau, một mạch logic hiện ra rõ hơn nhiều so với hướng đi của Fed: hai giai đoạn tệ nhất với thị trường Việt Nam đều là hai giai đoạn VND chịu áp lực mạnh nhất. Chu kỳ tăng 2022 — VN-Index giảm sâu nhất trong ba chu kỳ — đi kèm VND mất giá 8,1%. Giai đoạn 2024–2026 — khối ngoại bán ròng kỷ lục — đi kèm VND mất giá 8,3% trong 12 tháng đầu và lập đỉnh 28.030 vào tháng 3/2026.
Ngược lại, hai mốc mà tỷ giá gần như đứng yên là chu kỳ tăng 2015 (+2,6%) và chu kỳ cắt 2019 (+2,9%) đều không tạo ra biến động lớn cho chỉ số lẫn dòng vốn ngoại. Hướng đi của Fed ở bốn mốc này là ngược nhau, nhưng kết quả lại giống nhau — nên biến giải thích tốt hơn là áp lực tỷ giá chứ không phải lãi suất Mỹ.
Cần nói rõ đây mới là quan sát đối chiếu trên 7 mốc, chưa phải kiểm định thống kê. Nhưng nó đủ để thay đổi cách đặt câu hỏi: thay vì hỏi “Fed sắp tăng hay giảm”, câu hỏi hữu ích hơn cho danh mục là “áp lực lên VND sẽ ra sao”.
Trong cả 7 mốc, biến đi cùng với diễn biến xấu của thị trường là áp lực tỷ giá (VND mất giá quanh 8%), chứ không phải chiều điều hành lãi suất của Fed.
Hàm ý và hạn chế của nghiên cứu
Hàm ý
- Khi Fed bắt đầu một chu kỳ tăng lãi suất mới, hãy xem 1–3 tháng kế tiếp là vùng rủi ro cho chỉ số. Cả ba lần trước VN-Index đều có một nhịp giảm, với mức giảm sâu nhất so với phiên ngay trước ngày Fed tăng lần lượt là -8,8% (chu kỳ 2015), -13,2% (2004) và -20,9% (2022). Đây là biên độ để dựng kịch bản và cân tỷ trọng tiền mặt, không phải một mức dự báo. Ngoài ra, đừng mặc định thị trường sẽ lấy lại mốc cũ trong vòng 12 tháng: chỉ 1 trong 3 lần làm được điều đó.
- Không dùng dự báo lãi suất Fed để dự báo dòng vốn ngoại. Với dòng vốn ngoại, các biến đáng theo dõi là tỷ giá USD/VND, tiến độ nâng hạng thị trường, room ngoại và định giá nhóm vốn hóa lớn.
- Theo dõi áp lực tỷ giá USD/VND như biến số cảnh báo chính, đặt song song với lịch họp của Fed. Trong bộ dữ liệu này, mức VND mất giá quanh 8% trong 12 tháng là ngưỡng trùng với cả hai giai đoạn thị trường xấu nhất.
- Với 12 tháng tới, biến số nội tại đáng theo dõi nhất là lộ trình nâng hạng FTSE có hiệu lực từ 21/09/2026 và việc vào rổ chỉ số theo nhiều đợt kéo dài tới 2027 — đây là yếu tố có thể đảo chiều xu hướng bán ròng ba năm qua, độc lập với chính sách của Fed.
- Không tự động coi khối ngoại bán ròng mạnh là tín hiệu xấu cho chỉ số. Năm 2025 là phản ví dụ trực tiếp: bán ròng kỷ lục nhưng chỉ số tăng 40,9%.
Hạn chế cần lưu ý khi sử dụng
- Cỡ mẫu rất nhỏ: 3 chu kỳ cho phần giá và 2 chu kỳ cho phần dòng vốn. Mọi giá trị trung bình và trung vị đều rất nhạy với một quan sát đơn lẻ.
- Chu kỳ 2004 diễn ra khi HOSE mới có vài chục mã niêm yết và thanh khoản rất thấp, nên khả năng so sánh với hiện tại là hạn chế.
- Dữ liệu dòng vốn ngoại chỉ có tần suất quý, không đo được phản ứng trong vài tuần quanh mốc T=0 — đúng khoảng thời gian mà phần giá cho thấy tác động rõ nhất.
- Chuỗi khối lượng ròng của khối ngoại trong file dữ liệu không nhất quán trước 2022; phần khối lượng cần xuất lại trước khi sử dụng.
- Nghiên cứu chưa kiểm soát các biến đồng thời quan trọng: DXY, tỷ giá USD/VND, lãi suất điều hành của NHNN và chu kỳ tín dụng trong nước.
- Phần bối cảnh ở mục 6 là đối chiếu định tính trên 7 mốc, chưa phải kiểm định thống kê; riêng chuỗi tỷ giá tự do chỉ có từ tháng 9/2014 nên hai mốc 2001 và 2007 không có số liệu so sánh trực tiếp.
Tuyên Bố Miễn Trừ Trách Nhiệm
Bài viết do FinSuccess Research thực hiện nhằm cung cấp thông tin tham khảo, không phải khuyến nghị mua bán chứng khoán. Số liệu lấy từ nguồn chúng tôi cho là đáng tin cậy nhưng không đảm bảo tuyệt đối; phân tích dựa trên dữ liệu lịch sử với mẫu quan sát nhỏ, và hiệu suất quá khứ không đảm bảo cho tương lai. Nhận định phản ánh quan điểm tại ngày phát hành và có thể thay đổi. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.